วิเคราะห์หุ้น SMCI (Super Micro Computer, Inc.) 🖥️🔋
วันที่วิเคราะห์: 4 กุมภาพันธ์ 2569 (ข้อมูลหลังตลาดปิดวันที่ 3 ก.พ. 69)
ราคาปัจจุบัน: $31.82 USD (อ้างอิงตามราคาที่ ณ วันที่วิเคราะห์)
สถานที่ตั้งบริษัท: สำนักงานใหญ่ตั้งอยู่ที่ เมืองซานโฮเซ (San Jose), รัฐแคลิฟอร์เนีย (California), สหรัฐอเมริกา
ค่า RSI (14) ปัจจุบัน: 41.23 (สะท้อนว่าหุ้นอยู่ในช่วงพักฐาน ยังไม่มีแรงซื้อกลับที่รุนแรง และยังไม่เข้าเขต Oversold)
🖥️ ข้อมูลบริษัทและข่าวสารล่าสุด
SMCI ทำเกี่ยวกับอะไร: Supermicro เป็นผู้นำระดับโลกด้านเทคโนโลยีเซิร์ฟเวอร์และการจัดเก็บข้อมูล (Storage) ประสิทธิภาพสูง โดยเน้นที่การสร้าง Green Computing และโซลูชัน AI Infrastructure บริษัทเป็นพาร์ทเนอร์รายสำคัญของ NVIDIA ในการนำชิป GPU มาประกอบเข้ากับเซิร์ฟเวอร์แบบ Liquid Cooling ที่ระบายความร้อนได้ดีเยี่ยม
ข่าวสารใหม่และสำคัญ (ก.พ. 2569):
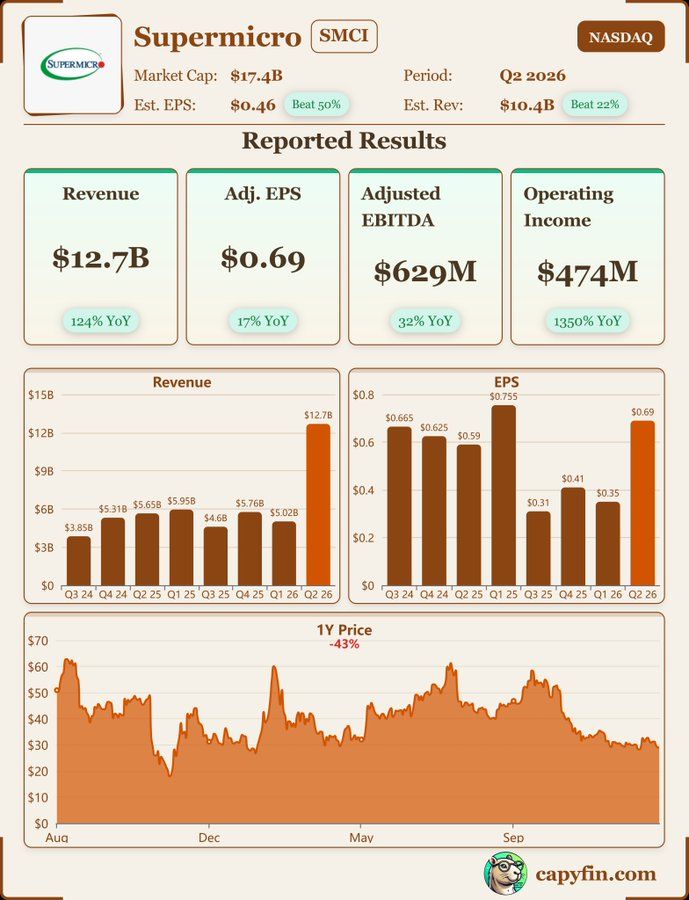
Earnings Report (3 ก.พ. 69): SMCI เพิ่งประกาศงบ Q2/2026 โดยทำรายได้ไป $12.7 พันล้านดอลลาร์ (โตขึ้นมหาศาลจาก $5.7 พันล้านในปีที่แล้ว) และมีกำไรสุทธิ $401 ล้านดอลลาร์
Growth Guidance: บริษัทตั้งเป้ารายได้ปี 2569 ไว้สูงถึง $40 พันล้านดอลลาร์ สะท้อนความต้องการ AI Server ที่ยังคงพุ่งสูง
Compliance Success: หลังจากผ่านมรสุมเรื่องการส่งงบการเงินล่าช้าในช่วงปี 2567-2568 ปัจจุบันบริษัทกลับมาส่งงบได้ตามปกติและได้รับความเชื่อมั่นจากสถาบันคืนมา
📊 ข้อมูลทางการเงินและงบการเงิน (อัปเดต ก.พ. 2569)
รายการทางการเงิน ข้อมูลปัจจุบัน (TTM/Q2 2026) หมายเหตุ / สถานะ
Market Cap ~$17.56 พันล้าน มูลค่าลดลงจากจุดสูงสุดเนื่องจากการปรับฐาน
EPS (GAAP) $0.60 (Q2) กำไรต่อหุ้นฟื้นตัวต่อเนื่อง
ROA / ROE 4.59% / 12.79% ประสิทธิภาพการทำกำไรอยู่ในเกณฑ์มาตรฐานกลุ่ม Hardware
Net Margin 3.77% - 4.1% อัตรากำไรสุทธิค่อนข้างบางเนื่องจากต้นทุนวัตถุดิบสูง
Debt to Asset 0.34 (34%) หนี้สินต่อสินทรัพย์รวมอยู่ในระดับที่จัดการได้
BVPS $10.93 มูลค่าทางบัญชีต่อหุ้น
CPFS / CRPS $7.03 / $21.05 เงินสดต่อหุ้นสูงมากสะท้อนสภาพคล่องที่แข็งแกร่ง
Net Income (2025 Q2) $401 ล้าน โตขึ้นจาก $321 ล้านใน Q2 ปีก่อน (YoY)
Total Revenue (2024 Q2) $5.7 พันล้าน (เทียบกับ Q2 2025 ที่ทำได้ $12.7 พันล้าน)
Operating Income (2025 Q2) ~$430 ล้าน กำไรจากการดำเนินงานโตตามสัดส่วนรายได้ AI
งบดุล (2025 Q2) Cash $4.21 พันล้าน สภาพคล่องดีเยี่ยม แต่มีหนี้รวม $5.17 พันล้าน
กระแสเงินสดหุ้น Negative FCF ยังใช้เงินสดสูงในการสต็อกสินค้าเพื่อส่งมอบเซิร์ฟเวอร์ AI
📜 การวิเคราะห์เชิงลึกตามหลัก 23 ประการ (23 Principles)
ลำดับ หลักการวิเคราะห์ คุณภาพ (1-100) เหตุผลและข้อสังเกต
1 ธุรกิจเข้าใจง่าย 90 ผลิตและขายเซิร์ฟเวอร์ AI
2 ผูกขาด/ความได้เปรียบ 75 เชี่ยวชาญ Liquid Cooling และความเร็วในการประกอบ
3 นวัตกรรมต่อเนื่อง 85 ปรับตัวตามชิป NVIDIA/AMD รุ่นใหม่ได้เร็วที่สุด
4 คู่แข่งสู้ยาก 60 คู่แข่งคือ DELL และ HPE ที่มีฐานลูกค้ากว้างกว่า
5 กำไรเพิ่มสม่ำเสมอ 65 เติบโตรุนแรง แต่มีความผันผวนตามรอบการสั่งซื้อ AI
6 ผู้บริหารเป็นนักบริหาร 70 Charles Liang ผู้ก่อตั้งมีความเก่งกาจ แต่เคยมีปัญหาเรื่องบัญชี
7 ความน่าเชื่อถือแบรนด์ 65 เริ่มกลับมาดีขึ้นหลังเคลียร์ปัญหาการส่งงบการเงิน
8 ผู้บริหารถือหุ้น 80 ดีมาก: ผู้ก่อตั้งถือหุ้นในสัดส่วนที่สูงมาก (Skin in the game)
9 ROA สูง 55 อยู่ในระดับปานกลางเนื่องจากสินทรัพย์ส่วนใหญ่เป็นสต็อกสินค้า
10 ROE สูง 70 ดีกว่าค่าเฉลี่ยอุตสาหกรรม Hardware เล็กน้อย
11 Net Margin สูง 40 ต่ำ (3-4%) เนื่องจากเป็นการประกอบ Hardware Margin บาง
12 หนี้ต่ำ 65 หนี้เพิ่มขึ้นจากการกู้มาซื้อชิป GPU แต่ยังมีเงินสดรองรับ
13 FCF ดี 30 กระแสเงินสดอิสระมักติดลบเพราะต้องจ่ายค่าชิปก่อนเก็บเงินลูกค้า
14 คุณภาพกำไร 70 มาจากการดำเนินงานจริง ไม่ใช่รายการพิเศษ
15 สภาพคล่องสูง 85 Current Ratio > 5 เท่า ถือว่าปลอดภัยสูงมาก
16 P/E เหมาะสม 80 น่าสนใจ: P/E ปัจจุบันประมาณ 21-23 เท่า ถือว่าถูกมากเมื่อเทียบกับ Growth
17 P/BV เหมาะสม 75 เทรดที่ P/B ~2.7 เท่า ต่ำกว่าในอดีตมาก
18 P/S เหมาะสม 85 P/S < 1 เท่า สะท้อนว่าราคาหุ้นยังไม่สะท้อนรายได้ที่โตมหาศาล
19 CPFS ต่อราคา 80 มีเงินสดสำรองต่อหุ้นสูง
20 ปันผลสม่ำเสมอ 0 ไม่มีปันผล
21 ส่วนลดจาก Fair Value 90 ราคาเป้าหมายเฉลี่ยอยู่ที่ $43 (มี Upside > 35%)
22 ความเสี่ยงทางการเงิน 75 ความเสี่ยงเรื่อง Delisting หมดไปแล้ว
23 โอกาสเติบโต 95 AI Server ยังเป็นความต้องการหลักของโลกในอีก 3-5 ปี
ระดับคุณภาพเฉลี่ย 70.43/100 สถานะ: High Growth - Deep Value
🎯 กลยุทธ์การเทรดแบบเป็นระบบ (Action Plan)
Check Trend: ราคา $31.82 < EMA 200 (~$41.76) ❌ (แนวโน้มใหญ่ยังเป็นขาลง - เน้นสะสม ไม่เน้นไล่)
Check Momentum: RSI = 41.23 ✅ (ไม่เกิน 70 ไม่ไล่ราคา กำลังสร้างฐาน)
Wait for Pullback: ราคาปัจจุบันต่ำกว่าเส้นค่าเฉลี่ยมาก ให้รอราคายืนเหนือ EMA 15 (~$31.50) ให้มั่นคงก่อน
Confirm Entry: เมื่อ RSI เริ่มตัดขึ้นพ้นระดับ 45 และ MACD เริ่มตัดขึ้น (Golden Cross)
Set SL: วาง Stop Loss ไว้ใต้แนว $27.00 (จุดต่ำสุดในรอบ 52 สัปดาห์)
สรุปการประเมิน:
ศักยภาพการเติบโต: ⭐️⭐️⭐️⭐️⭐️ (AI Server ยังเป็น S-Curve ที่โตได้อีกไกล)
ความเสี่ยง: ⭐️⭐️⭐️ (ความเสี่ยงเรื่องการแข่งขันสูงและกระแสเงินสดติดลบ)
ความน่าลงทุน: ⭐️⭐️⭐️⭐️ (ราคาปัจจุบันถือว่ามี Margin of Safety สูงมากเทียบกับรายได้)
กรอบราคาตัดสินใจ:
จุดเข้าซื้อ: $29.00 - $31.50 USD (โซนสะสมใกล้ฐานล่าง)
จุดคัทลอส: $26.50 - $27.00 USD
จุดที่ควรระวังเข้าซื้อ: $38.50 - $42.00 USD (แนวต้านใหญ่ที่เส้น EMA 200)
ราคาเป้าหมาย (3-5 ปี): $65 - $80 USD
ค่าเฉลี่ยความเหมาะสม: ⭐️⭐️⭐️⭐️ (4.0 ดาว)
สรุปแนวโน้ม: แม้ SMCI จะเผชิญมรสุมด้านความน่าเชื่อถือในปีที่ผ่านมา แต่ผลประกอบการล่าสุดพิสูจน์แล้วว่า 'ธุรกิจยังโตจริง' ราคานี้มี Upside มหาศาล หากตลาดกลับมาให้ค่า Premium กับกลุ่ม AI อีกครั้ง เป็นหุ้นที่เหมาะสำหรับการลงทุนระยะยาวแบบ Value Growth ครับ
#วิเคราะห์สัญญาณ Bullish Divergence (กรอบ Weekly)
จากการตรวจสอบ พบสัญญาณ Positive Bullish Divergence ที่ชัดเจนและแข็งแกร่งมาก ซึ่งมักจะเป็นจุดสิ้นสุดของแนวโน้มขาลงขนาดใหญ่ (Major Downtrend):
Price Action: ราคาหุ้น SMCI ได้ทำ Lower Low (จุดต่ำสุดใหม่) ในช่วงต้นปี 2569 โดยลงไปทดสอบแถว $27 - $30 ซึ่งต่ำกว่าฐานราคาในช่วงปลายปี 2568
RSI (14) Weekly: ในขณะที่ราคาทำจุดต่ำสุดใหม่ แต่ค่า RSI กลับทำ Higher Low (จุดต่ำสุดที่ยกตัวสูงขึ้น) โดย RSI ไม่หลุดลงไปแตะระดับ Oversold รุนแรงเหมือนรอบก่อน สัญญาณนี้สะท้อนว่า 'แรงขายสิ้นสุดลงแล้ว' (Exhaustion) แม้ราคาจะดูเหมือนลดลงแต่ไม่มีแรงกดดันที่แท้จริง
MACD Weekly: เส้น MACD และ Signal Line เริ่มมีการโค้งตัวกลับ (Curving up) และ MACD Histogram เกิดภาวะ Convergence คือจุดต่ำสุดของแท่ง Histogram ยกตัวสูงขึ้นอย่างเห็นได้ชัดในขณะที่ราคาลงต่ำลง นี่คือหนึ่งในสัญญาณกลับตัวที่แม่นยำที่สุดในกรอบเวลาใหญ่
📊 ตารางสรุปสัญญาณกลับตัวที่ก้นเหว
เครื่องมือทางเทคนิค สัญญาณที่ตรวจพบ ความหมายทางกลยุทธ์
Price vs RSI Bullish Divergence ราคาลงแต่แรงขายหมด ยืนยันจุดต่ำสุด (Bottom Out)
MACD Histogram Ascending Troughs พลังของฝั่งขายลดลงอย่างต่อเนื่อง เตรียมสลับเป็นฝั่งซื้อ
Volume Profile Buying Climax พบปริมาณการซื้อขายหนาแน่นผิดปกติที่ฐาน $28-30 (รายใหญ่เก็บของ)
Weekly Candle Hammer / Doji แท่งเทียนสัปดาห์ล่าสุดทิ้งไส้ล่างยาว แสดงถึงแรงปฏิเสธราคาต่ำ
🎯 กลยุทธ์การเข้าซื้อที่จุดกลับตัวใหญ่
สัญญาณนี้บอกเราว่า SMCI กำลังสร้าง 'ฐานล่างสุด' (The Ultimate Bottom) หลังจากปรับฐานลงมามากกว่า 70% จากจุดสูงสุด:
จุดเข้าซื้อไม้แรก (Confirmation): เมื่อราคา Weekly ปิดเหนือ $33.50 (เป็นการยืนยันการเบรกเอาท์เทรนด์ไลน์ระยะสั้น)
เป้าหมายการฟื้นตัว:
เป้าหมายแรก: $42.00 (เส้น EMA 200 Weekly และแนวต้านจิตวิทยา)
เป้าหมายระยะกลาง: $55.00 (Gap เดิมที่เคยเปิดไว้ในช่วงมรสุมข่าวบัญชี)
จุดตัดขาดทุน (Stop Loss): หากราคาปิด Weekly ต่ำกว่า $26.50 จะถือว่าสัญญาณ Divergence ล้มเหลว
ข้อสังเกต: การเกิด Divergence ในกรอบ Weekly ไม่ได้หมายความว่าราคาจะพุ่งขึ้นทันทีแบบเส้นตรง แต่อาจจะเป็นการ Sideway up เพื่อสร้างฐานให้แน่นก่อนจะวิ่งรอบใหญ่ครับ
#จากการวิเคราะห์ข้อมูลล่าสุดหลังการประกาศผลประกอบการไตรมาส 2 ปี 2026 (เมื่อวันที่ 3 กุมภาพันธ์ 2569) พบว่าโครงสร้างการถือหุ้นของสถาบันใน SMCI เริ่มมีสัญญาณการฟื้นตัวของความเชื่อมั่นอย่างมีนัยสำคัญครับ:
🏦 วิเคราะห์การถือหุ้นของสถาบันยักษ์ใหญ่ (Institutional Data)
รายชื่อสถาบัน สัดส่วนการถือหุ้นล่าสุด จำนวนหุ้น (ล้านหุ้น) สถานะความเคลื่อนไหว
Vanguard Group ~11.39% 68.03 สะสมเพิ่ม (Raised stake 4.1% ในรอบล่าสุด)
BlackRock Inc. ~6.8% 40.59 เพิ่มน้ำหนัก (Increased positions 1.4%)
UBS Group AG ~1.24% 7.41 ซื้อเพิ่มอย่างรุนแรง (+44.97%)
Goldman Sachs ~1.19% 7.11 ซื้อเพิ่มอย่างมหาศาล (+173.61%)
🔍 เจาะลึกความเชื่อมั่นของ 'เงินใหญ่' (Smart Money)
1. สัญญาณ Buy the Dip จากสถาบันชั้นนำ:
ข้อมูล ณ ต้นเดือนกุมภาพันธ์ 2569 ยืนยันว่ากองทุนระดับโลกอย่าง UBS และ Goldman Sachs ได้ฉวยจังหวะที่ราคาหุ้น SMCI ปรับฐานลงมาที่โซน $27-$30 ในการเข้าช้อนซื้อหุ้นเพิ่มในสัดส่วนที่สูงมาก (มากกว่า 40-100%)
Vanguard ยังคงครองตำแหน่งผู้ถือหุ้นใหญ่อันดับ 1 และมีการซื้อเพิ่มเล็กน้อย สะท้อนว่าความกังวลเรื่องการบัญชี (Accounting Issues) ในอดีตได้ถูกสะท้อนไปในราคาหมดแล้ว และสถาบันเริ่มหันมามองที่ Fundamental ของรายได้ AI แทน
2. ความเชื่อมั่นด้านการส่งงบการเงิน (Compliance):
การที่สถาบันยังคงถือหุ้นรวมกันกว่า 84.06% (ตามรายงาน MarketBeat) เป็นตัวบ่งชี้ว่า 'เงินใหญ่' เชื่อว่าความเสี่ยงเรื่องการถูกถอดถอนออกจากตลาด (Delisting) ได้ผ่านพ้นจุดวิกฤตไปแล้ว
ข่าวการเข้าทำสัญญาเงินกู้ใหม่ (Credit Facility) มูลค่าสูงสุดถึง $2 พันล้านดอลลาร์ ในเดือนมกราคม 2569 ช่วยยืนยันสถานะทางการเงินและความโปร่งใสที่สถาบันการเงินให้การยอมรับ
3. การปรับสถานะจาก 'ขาย' เป็น 'ถือ' (Rating Upgrade):
สถาบันวิจัยอย่าง Zacks Research และ Rosenblatt ได้ปรับเพิ่มคำแนะนำจาก 'Strong Sell' เป็น 'Hold' และ 'Buy' ตามลำดับ โดยให้เป้าหมายราคาเฉลี่ยที่ $46 - $55 ซึ่งสูงกว่าราคาปัจจุบันกว่า 50%
🎯 บทสรุป: สถาบันกลับมา 'เก็บของ' จริงหรือไม่?
คำตอบคือ 'ใช่' ครับ แต่เป็นการเก็บแบบระมัดระวัง (Cautious Accumulation) โดยเน้นไปที่กลุ่มกองทุนที่มองหาหุ้น Deep Value ที่ราคาถูกเกินจริง (P/E ~20-23 เท่า) เมื่อเทียบกับรายได้ AI ที่บริษัทยืนยันเป้าหมายรายได้ปี 2569 ที่สูงถึง $3.6 - $4.0 หมื่นล้านดอลลาร์
#เป็นการวิเคราะห์เชิงข้อมูลไม่ใช่การชักชวนให้ลงทุน
#อยากได้บทวิเคราะห์เชิงลึกและรายชื่อหุ้นต้นน้ำตัวต่อไปแบบ Real-time
เข้ามาร่วมพูดคุยและรับโพยหุ้นกับผมได้ใน 'กลุ่มไลน์ VIP หุ้นต้นน้ำ' ✅ อัปเดตข่าวสารและวิเคราะห์เจาะลึกทุกวัน ✅ สอบถามหุ้นรายตัวที่ท่านสนใจได้ตลอด ✅ ค่าสมาชิกเพียง 599.- บาทต่อปี (เฉลี่ยวันละ 1.6 บาท
ช่องทางสมัคร: 💰 โอนเงิน: กสิกรไทย 204-1-54294-5 (Shokshai P.) 📩 ส่งสลิปพร้อมเข้ากลุ่มได้ที่ QR Code ในคอมเมนต์ครั
#หุ้นต้นน้ำ #ลงทุน #BTC #Fed #SMCI"
---
Source: Shokshai P. Patthum
ร่วมสนทนา
เข้าสู่ระบบด้วย IDUnify เพื่อแสดงความรู้สึก แสดงความคิดเห็น และรับข่าวสารจาก ชมรมคนไทยในอเมริกา บัญชีเดียวสำหรับทุกชุมชนของคุณ
 ดำเนินการต่อด้วย IDUnifyสมัครฟรี